
«КАСКО 2026: почему полисы дорожают и стоит ли их продлевать»
КАСКО в 2026 году продолжит дорожать — эксперты прогнозируют рост тарифов в среднем на 11–12% по сравнению с прошлым годом.
Средний чек онлайн-оформления достиг 63 800 рублей во II квартале 2026 года — на 26% выше уровня того же периода 2025 года.
- Разбираемся, что именно подорожало, в каких регионах бить по кошельку будут сильнее и как смягчить удар.
Три причины роста тарифов.
1. Запчасти. Рынок автокомплектующих до сих пор не стабилизировался. У ушедших из России брендов цены на детали растут двузначными темпами: для Mercedes-Benz — на 25%, Kia — на 21%, BMW — на 12%. У китайских брендов с высокой локализацией рост скромнее: Haval — 6%, Chery — 8%. Но у Geely стоимость запчастей подскочила на 30%. Отдельные детали подорожали кратно: капот для Volkswagen Polo — в 3,5 раза.
2. Дефицит кадров. Квалифицированных автомехаников не хватает, их труд дорожает — а стоимость ремонта напрямую зависит от нормо-часа. Средняя стоимость ремонта по полисам КАСКО за последние пару лет увеличилась на 30–50%.
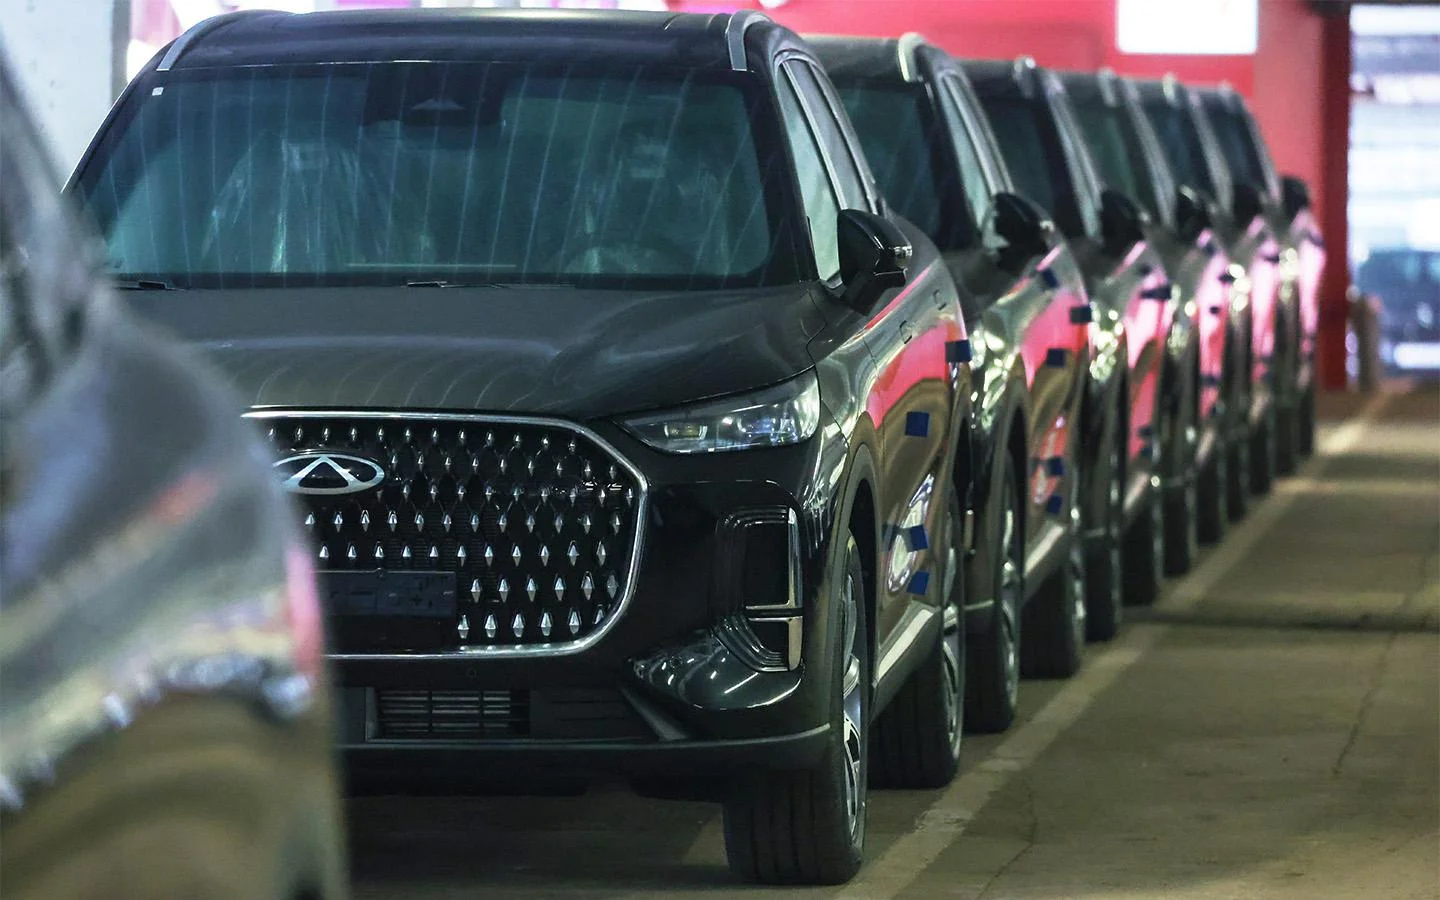
3. Рост продаж новых автомобилей. В I квартале 2026 года реализация новых легковых автомобилей выросла на 7,3%, что увеличило спрос на КАСКО. Лидерами спроса в сегменте КАСКО стали Chery, Geely, Haval и Changan — китайские бренды, доминирующие на рынке новых авто.
Региональная специфика.
• Жители Москвы и Санкт-Петербурга платят за полисы в 1,5–2 раза больше — сказываются высокие расценки дилеров, повышенные риски угона и интенсивный трафик.
• На Дальнем Востоке и юге России страховка может быть дороже из-за удалённости и удорожания логистики при доставке запчастей.
• В отдельных регионах сборы по КАСКО выросли более чем вдвое: Краснодарский край, Курская, Тульская и Челябинская области.
Как сэкономить: семь рабочих способов.
• Франшиза. Самый мощный инструмент. Согласившись оплачивать мелкий ремонт самостоятельно (например, франшиза 50–100 тысяч рублей), можно снизить стоимость полиса на 25–40%.
• «Коробочные» продукты. Если полное КАСКО не по карману, присмотритесь к стандартизированным продуктам с ограниченным покрытием. Они страхуют только от главных рисков — например, ДТП и угона, без защиты от падения деревьев или действий животных. Доля таких продуктов на рынке растёт.
• Отказ от покрытия угона. Если живёте в спокойном районе и ваша модель не в топе угоняемых — можно убрать эту опцию и существенно снизить цену.
• Телематика. Установите страховой тахограф или используйте приложение, отслеживающее стиль вождения. Аккуратным водителям страховщики дают скидку до 20%.
• Исключите лишних водителей. КАСКО с ограниченным списком дешевле, чем «мультидрайв».
• Сезонность. Если машина нужна только летом — оформите полис на 6 месяцев.
• Акции и кэшбэк. Следите за специальными предложениями страховых компаний и агрегаторов. Кэшбэк за оформление полиса может достигать 30%.
Стоит ли продлевать.
- При всех вариантах экономии тренд однозначен: КАСКО в 2026 году дороже, чем годом ранее, и дешеветь не будет.
- Но для владельцев автомобилей премиум-класса, китайских авто с дорогими запчастями и машин, купленных в кредит (где КАСКО обязательно), отказ от страховки — больший риск, чем переплата.
- Для подержанных авто с невысокой рыночной стоимостью имеет смысл пересмотреть покрытие или перейти на «коробочный» продукт.